Dari Pemanfaatan ke Penyimpanan: Pangsa ~70% Mitsubishi Heavy di Penangkapan CO2 Diuji di CCS
Bisnis penangkapan karbon dioksida (CO2) Mitsubishi Heavy Industries (MHI) Jepang berada di titik balik seiring dekarbonisasi yang kian serius. Kerangka untuk menyimpan CO2 hasil tangkapan di bawah tanah — carbon capture and storage (CCS) — mulai terbentuk di Jepang, dan…
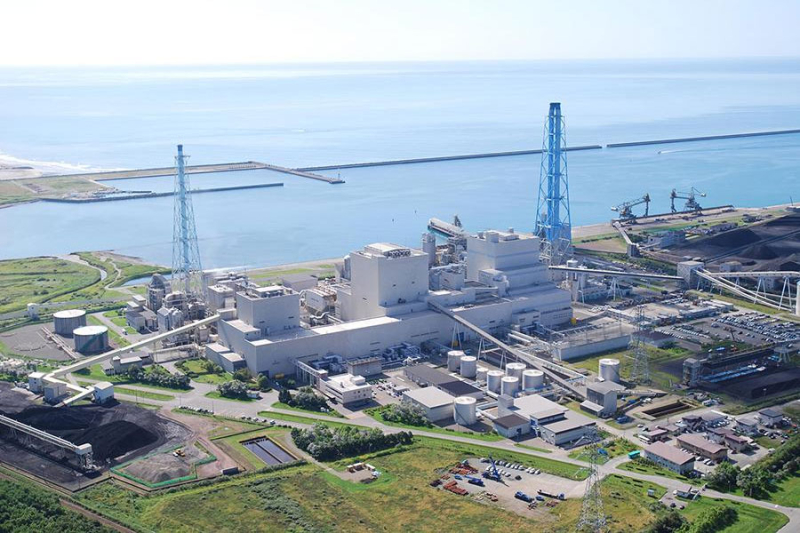
Bisnis penangkapan karbon dioksida (CO2) Mitsubishi Heavy Industries (MHI) Jepang berada di titik balik seiring dekarbonisasi yang kian serius. Kerangka untuk menyimpan CO2 hasil tangkapan di bawah tanah — carbon capture and storage (CCS) — mulai terbentuk di Jepang, dan permintaan listrik dari pusat data (data center/DC) untuk AI (kecerdasan buatan) memunculkan permintaan baru. Namun saat ini baru satu proyek CCS perusahaan yang beroperasi; sebagian besar masih pada tahap pesanan, desain rekayasa awal (FEED), atau nota kesepahaman (MOU). Pertanyaannya, dapatkah MHI membawa pangsa global sekitar 70% yang dibangunnya lewat "pemanfaatan" CO2 (CCU) ke pasar "penyimpanan" (CCS) yang struktur ekonomi dan risikonya sangat berbeda? Biaya yang akan menentukan.
Poin utama
- Bisnis penangkapan CO2 MHI bergeser "dari demonstrasi ke penerapan". Undang-Undang Bisnis CCS Jepang, yang disahkan pada 2024, berlaku penuh pada Mei 2026, sehingga kerangka penyimpanan bawah tanah pun terbentuk.
- Meski demikian, 17 dari 18 proyek penangkapan perusahaan berupa CCU; satu-satunya proyek CCS yang beroperasi ada di Italia sejak 2024. Pangsa sekitar 70% berdasarkan volume tangkapan itu dibangun terutama dari CCU.
- Muncul permintaan untuk memadukan penangkapan CO2 dengan pembangkit listrik tenaga gas (GTCC) yang memasok DC untuk AI. Dengan perusahaan listrik AS Entergy, MHI menandatangani MOU pada Juli 2026 yang menetapkan target memangkas total biaya hingga separuh — sebuah target, bukan keunggulan yang sudah tercapai.
- Di Jepang, MHI memenangkan desain rekayasa awal (FEED) untuk fasilitas penangkapan di pembangkit milik Hokkaido Electric Power. Dengan 5.200 ton per hari, fasilitas ini akan menjadi salah satu volume tangkapan terbesar di Jepang setelah rampung.
- Sumbu persaingannya adalah biaya. Desain standar dan modular diperkirakan memangkas waktu pengiriman enam hingga dua belas bulan, dan keahlian grup di turbin gas serta kompresor meningkatkan efisiensi operasi. Shell dari Inggris dan SLB dari Amerika Serikat mengejar dari belakang.
Kerangka penyimpanan yang mulai bergerak "dari demonstrasi ke penerapan"
"Pada CCS, kami telah beralih dari demonstrasi ke penerapan," kata Yoshinori Keino, yang memimpin divisi bahan bakar dan lingkungan di Badan Sumber Daya Alam dan Energi Jepang, saat menengok kembali kerja beberapa tahun terakhir dalam menangkap CO2 dari gas buang pabrik dan pembangkit lalu menyimpannya di bawah tanah.
Berpijak pada demonstrasi di Nagaoka (Niigata) dan Tomakomai (Hokkaido), pemerintah menyusun "Peta Jalan Jangka Panjang CCS" pada 2023, mengesahkan Undang-Undang Bisnis CCS — yang mencakup sistem izin untuk penyimpanan — pada 2024, dan memberlakukannya penuh pada Mei 2026. Peta jalan itu memposisikan CCS sebagai teknologi tak tergantikan bagi sektor yang sulit didekarbonisasi seperti material dan pembangkit termal, serta menargetkan penerapan skala penuh mulai 2030.
Proyek pun mengikuti kerangka tersebut. Pada 2024, Japan Organization for Metals and Energy Security (JOGMEC) memilih sembilan proyek maju, dengan target menyimpan 6 juta hingga 12 juta ton CO2 per tahun pada 2030. Di kawasan Tomakomai, rencana menangkap CO2 dari kilang Hokkaido milik Idemitsu Kosan dan pembangkit Tomatoh-Atsuma milik Hokkaido Electric, dengan Japan Petroleum Exploration (JAPEX) menyimpannya di bawah tanah, berjalan lebih dulu; sumur eksplorasi kedua mulai dibor pada Agustus 2026. Terbentuknya "pintu keluar" penyimpanan — yang lama menjadi bagian yang hilang setelah penangkapan — punya arti besar. Investasi nyata tetap bergantung pada skema subsidi, harga karbon, infrastruktur transportasi-penyimpanan, dan keputusan investasi akhir. Meski begitu, ini menjadi angin segar bagi MHI yang memiliki peralatan penangkapan.
AI dan pusat data menarik permintaan akan paket pembangkitan dan penangkapan
Sumber permintaan lain adalah kebutuhan listrik DC yang membengkak seiring meluasnya AI. Di AS, muncul rencana memasok DC dengan listrik "beremisi lebih rendah" dengan memadukan pembangkit tenaga gas dan CCS. Pembangkitan memakai gas-turbine combined cycle (GTCC), yang memutar turbin uap dengan panas buang turbin gas, sehingga menaikkan efisiensi dan menurunkan emisi CO2 per satuan listrik yang dibangkitkan.
Pada 2025, Google sepakat membeli listrik dari pembangkit gas ber-CCS di Illinois. Operasi komersial direncanakan mulai awal dekade 2030-an, memasok sebuah DC sekaligus menangkap dan menyimpan sekitar 90% emisi CO2-nya. Ini bukan proyek MHI, tetapi menunjukkan munculnya permintaan atas pembangkitan dan penangkapan sebagai satu paket.
MHI bergerak menawarkan paket seperti itu. Dengan perusahaan listrik AS Entergy (Louisiana), MHI menandatangani MOU pada Juli 2026 untuk memajukan teknologi yang memadukan GTCC dan CCS. Keduanya kini akan menggarap peta jalan untuk memangkas total biaya penerapan CCS hingga separuh. Wilayah layanan Entergy merupakan kandidat kuat DC untuk AI, dekat dengan jaringan pipa transportasi CO2 terbesar di AS, dan memiliki geologi yang cocok untuk penyimpanan. "Dua tahun lalu, kami menerima satu atau dua permintaan soal menambahkan CCS pada GTCC," kata Ryuto Nagayasu, seorang eksekutif MHI. Kini, dengan sebagian pelanggan mempertimbangkan CCS di seluruh pembangkit termal mereka, permintaan "jelas meningkat".
Menantang "tembok biaya" dengan standardisasi dan kekuatan grup
Sekalipun permintaan terlihat, biaya yang menentukan penyerapan pasar. "Penerapan peralatan penangkapan CO2 memerlukan penurunan biaya yang besar," Nagayasu menegaskan berulang kali.
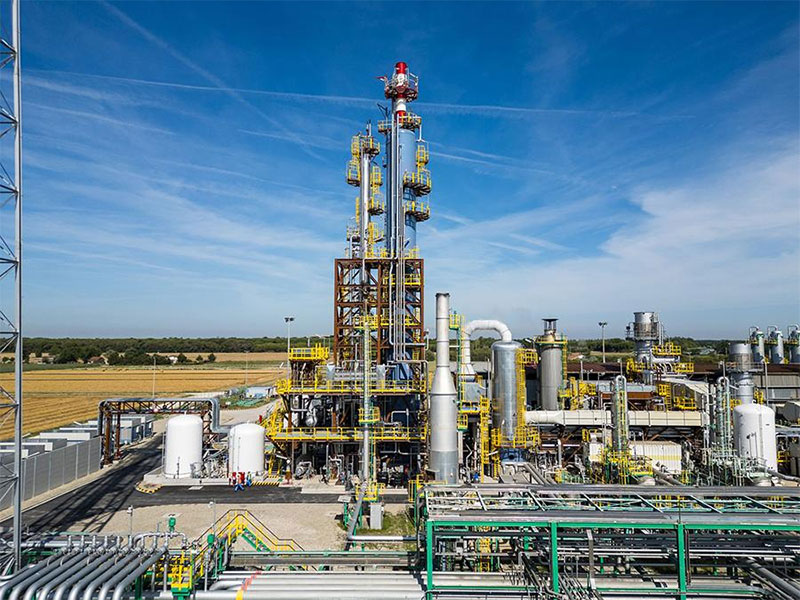
Peralatan penangkapan MHI memakai metode penyerapan kimia dengan larutan amina milik sendiri. Intinya adalah "KM CDR Process", yang dikembangkan bersama Kansai Electric Power sejak 1990, dan "Advanced KM CDR Process", yang memakai larutan yang disempurnakan. Sistemnya terdiri atas tiga menara — menara pendingin yang mendinginkan gas buang, menara penyerap (absorber) yang menyemprotkan amina untuk menangkap CO2, dan menara regenerasi yang memisahkan CO2 dengan uap — menangkap lebih dari 95% CO2 dalam gas buang.
Pilar penurunan biaya adalah lini model terstandardisasi. MHI menambahkan model berkapasitas 450.000 ton per tahun dan memodularkan lebih dari 90% peralatan. Dengan membatasi pekerjaan pemasangan di lokasi terutama pada pengelasan pipa, MHI memperkirakan waktu pengiriman dapat dipangkas enam hingga dua belas bulan dibanding pabrik yang dirancang khusus. Lebih sedikit tenaga kerja dan waktu di lokasi berarti biaya pemasangan yang lebih rendah. "Di Amerika Utara, tempat harga dan biaya tenaga kerja melonjak, menekan biaya konstruksi di lokasi menjadi keharusan," kata Nagayasu.
MHI juga menekan biaya operasi. Di pabrik penangkapan, uap untuk memisahkan CO2 dari larutan menyumbang sebagian besar biaya operasi. Karena itu MHI memanfaatkan sistem organic Rankine cycle — dari perusahaan grup di Italia, yang mampu membangkitkan listrik secara efisien dari panas bersuhu rendah-menengah — untuk menghasilkan uap tersebut dari energi yang selama ini tak terpakai seperti panas bumi atau panas buang pabrik, di lokasi yang sumbernya berada di dekatnya.
Keahlian grup di peralatan pembangkit juga membantu. Pada GTCC, MHI mengoperasikan pembangkit untuk menekan nitrogen oksida (NOx), yang merugikan unit penangkap; pada pembangkit listrik tenaga sampah, MHI lebih dulu membuang kandungan klorin dari gas buang. Untuk kompresor besar yang mengalirkan CO2 tangkapan lewat pipa, MHI Compressor (Nishi-ku, Hiroshima) mengembangkan mesin multi-poros multi-tahap dan memodularkannya untuk mengurangi pekerjaan pemasangan. "Kami ingin memenuhi permintaan pengiriman cepat kompresor CO2," kata Presiden Morihiko Masaki. Kemampuan menyajikan rangkaian dari penangkapan hingga kompresi sebagai satu paket peralatan grup menjadi sumbu diferensiasi.
Pangsa ~70% yang dibangun dari CCU, kekuatan sejatinya kini diuji di penyimpanan
MHI mengirim unit penangkapan CO2 pertamanya — ke pabrik kimia di Malaysia — pada 1999, dan sejak itu menangani 18 proyek. Tujuh belas di antaranya berupa CCU, yang memanfaatkan kembali CO2 tangkapan untuk membuat pupuk urea dan sejenisnya. CCS dengan penyimpanan bawah tanah baru muncul lewat proyek Italia yang mulai beroperasi pada 2024. CCU memiliki kegunaan dan pembeli untuk CO2 tangkapan; CCS selain itu memerlukan jaringan transportasi, hak penyimpanan, tanggung jawab jangka panjang pascapenyimpanan, dan dukungan kebijakan — struktur bisnis yang lebih berat.
"Penangkapan CO2 selama ini adalah dunia CCU, tetapi dengan aksi iklim situasinya berubah," kata Nagayasu. Proyek ke-19, untuk pabrik semen di Inggris, juga CCS. Bersama Worley dari Australia dan Heidelberg Materials dari Jerman, MHI memenangkan pesanan fasilitas penangkapan untuk pabrik semen pertama di Inggris yang menerapkannya, yang dijadwalkan mulai beroperasi pada 2029. Fasilitas ini akan menangkap sekitar 800.000 ton per tahun dan mengalirkan CO2 lewat pipa ke ladang gas yang telah menyusut di lepas pantai Liverpool.
MHI disebut menguasai sekitar 70% pasar global berdasarkan volume tangkapan. Namun sebagian besar itu dibangun dari CCU dan belum tentu sama dengan daya saing di CCS yang besar dan berjangka panjang. Di Jepang, dalam proyek maju di lepas pantai Tomakomai, MHI memenangkan desain rekayasa awal (FEED) untuk fasilitas penangkapan berkapasitas 5.200 ton per hari bagi pembangkit Hokkaido Electric — yang akan menjadi salah satu volume tangkapan terbesar di Jepang setelah rampung.
Keunggulannya belum pasti. Shell dari Inggris dan SLB, perusahaan jasa ladang minyak besar AS, memperkuat teknologi penangkapan mereka melalui akuisisi, dan industri memperkirakan "Shell, yang punya rekam jejak pesanan, akan bersaing dengan MHI". Kekuatan mereka terletak pada keahlian penyimpanan dan transportasi yang diasah dari pengembangan ladang minyak — titik awal yang berbeda dari posisi MHI yang bertumpu pada peralatan. Pertanyaannya, dapatkah MHI mempertahankan keunggulan yang dibangunnya di CCU pada proyek-proyek lebih besar yang mencakup penyimpanan?
Proyek yang dimulai sekitar 2030 akan menjadi batu ujian
Semakin penangkapan CO2 bergeser dari "pemanfaatan" ke "penyimpanan", proyek menjadi kian besar dan panjang, dan persaingan makin ditentukan oleh kemampuan menyeluruh — mengamankan lokasi penyimpanan dan pipa, serta mengelola CO2 setelah disimpan. Selain kinerja peralatan itu sendiri, sumbunya menjadi apakah pembangkitan, penangkapan, dan kompresi dapat ditawarkan sebagai satu paket dengan biaya lebih rendah. Penyimpanan itu sendiri ditangani mitra seperti perusahaan minyak dan gas, sehingga bagi MHI, dengan siapa perusahaan itu bermitra dan sejauh mana ia dapat menyajikannya sebagai satu paket juga menjadi penentu.
Menuju netralitas karbon pada 2050, penerapan penuh pajak karbon dan perdagangan emisi akan menaikkan biaya emisi CO2 — yang pada gilirannya menopang keekonomian CCS. Fokusnya adalah apakah proyek-proyek yang dimulai sekitar 2030 di berbagai negara berjalan pada biaya dan tingkat penangkapan yang diasumsikan. Apakah MHI dapat mempertahankan pangsa ~70% yang dibangunnya di CCU ke pasar penyimpanan bergantung pada apakah gelombang penerapan pertama ini mampu melewati tembok biaya. Jika terlewati, dekarbonisasi menjadi salah satu dari sedikit area pertumbuhan perusahaan. Jika gagal, pangsa 70% itu tinggal menjadi catatan masa lalu.