Dash 35 Yaskawa: dari penjualan robot ke laba berbasis Motion Control
Yaskawa Electric, salah satu produsen robot industri dan sistem otomasi terbesar asal Jepang, kembali menarik perhatian investor.
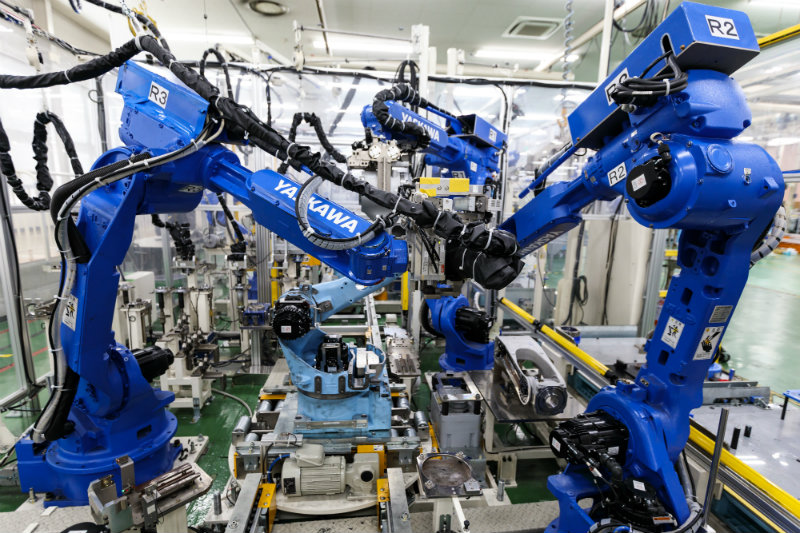
Target laba operasi 100 miliar yen bergantung pada kemampuan mengubah teknologi pengendalian gerak menjadi sumber laba
Yaskawa Electric, salah satu produsen robot industri dan sistem otomasi terbesar asal Jepang, kembali menarik perhatian investor.
Pendorong utamanya adalah rencana bisnis jangka menengah baru “Dash 35” yang diumumkan perusahaan pada 22 Mei 2026. Dalam rencana tersebut, Yaskawa menargetkan pada tahun fiskal 2029, yang berakhir pada Februari 2030, pendapatan sebesar 650 miliar yen, laba operasi 100 miliar yen, dan margin laba operasi 15,4%.
Dibandingkan laba operasi tahun fiskal 2025 sebesar 47,3 miliar yen, target tersebut setara dengan kenaikan sekitar 2,1 kali lipat.
Namun, inti dari Dash 35 bukan sekadar mengejar pertumbuhan pendapatan. Yang lebih penting adalah bagaimana Yaskawa mengubah struktur labanya melalui bisnis Motion Control atau teknologi pengendalian gerak, serta memperluas peran Physical AI.
Bagi pabrik di Indonesia, pesan yang muncul cukup jelas: era otomasi murah saja tidak cukup. Yang dibutuhkan adalah otomasi yang stabil, mudah diintegrasikan dengan lini produksi yang sudah ada, dan benar-benar mampu menaikkan produktivitas seluruh proses.
Jika Generative AI adalah teknologi yang menghasilkan teks atau gambar, maka Physical AI adalah teknologi yang mengubah kemampuan AI dalam mengenali dan mengambil keputusan menjadi gerakan nyata pada robot dan mesin industri.
Dalam dunia seperti itu, motor, aktuator, controller, dan lengan robot harus mampu bergerak secara presisi, aman, dan stabil.
Kekuatan Yaskawa berada tepat pada titik ini: kemampuan membuat mesin bergerak dengan nilai tambah yang tinggi.
Setelah target lama meleset, margin laba jadi ujian baru
Dash 35 tidak lahir dari kondisi bisnis yang sepenuhnya berjalan mulus.
Pada tahun fiskal 2025, Yaskawa mencatat pendapatan 542,1 miliar yen, laba operasi 47,3 miliar yen, dan margin laba operasi 8,7%.
Perusahaan juga menyatakan bahwa rencana bisnis jangka menengah sebelumnya, “Realize 25”, tidak berhasil mencapai target kinerja dan target keuangan secara keseluruhan.
Meski begitu, pasar tetap merespons positif saham perusahaan. Alasannya, Yaskawa menunjukkan jalur untuk menaikkan margin laba operasi dari 8,7% menjadi 15,4%.
Bagi perusahaan manufaktur, pendapatan memang penting. Namun dalam kasus Yaskawa, pertanyaan yang lebih besar adalah apakah perusahaan benar-benar dapat mengubah struktur profitabilitasnya.
Jika dilihat berdasarkan segmen bisnis, gambaran ini menjadi lebih jelas.
Pada tahun fiskal 2025, bisnis Motion Control mencatat pendapatan 236,1 miliar yen dan laba operasi 24,4 miliar yen. Meski pendapatan sedikit menurun, laba justru meningkat.
Bisnis ini didukung oleh permintaan dari pasar komponen elektronik, mesin perkakas, semikonduktor, serta sejumlah aplikasi yang terkait dengan investasi AI.
Dari sisi laba, perbaikan nilai tambah produk dan pengendalian biaya tidak langsung juga membantu kinerja.
Sebaliknya, bisnis robot mencatat pendapatan 247 miliar yen dan laba operasi 20,4 miliar yen. Pendapatan tumbuh 4,0% dibandingkan tahun sebelumnya, tetapi laba operasi turun 14,0%.
Penjualan untuk pasar otomotif di Jepang, kawasan Amerika, dan Eropa menurun. Di sisi lain, penjualan dari proyek-proyek besar di China dan Asia meningkat.
Namun, sebagian proyek besar memiliki struktur profitabilitas yang tidak terlalu tinggi, sehingga menekan kinerja. Akibatnya, bisnis robot mengalami kondisi “pendapatan naik, laba turun”.
Inilah tantangan utama Yaskawa.
Menjual lebih banyak robot tidak selalu berarti margin laba akan meningkat. Bahkan jika perusahaan berhasil mendapatkan proyek besar, jika struktur produk atau profitabilitas proyek tidak cukup baik, pendapatan dapat naik tanpa diikuti peningkatan laba.
Karena itu, pertanyaan yang harus dijawab Dash 35 bukan sekadar “berapa banyak yang bisa dijual”, melainkan “di area mana perusahaan dapat menghasilkan laba, dan dengan model bisnis seperti apa”.
Motion Control menjadi pilar laba utama
Yaskawa menargetkan pada tahun fiskal 2029, bisnis Motion Control akan mencapai pendapatan 290 miliar yen, laba operasi 47 miliar yen, dan margin laba operasi 16,2%.
Sementara itu, bisnis robot ditargetkan mencatat pendapatan 250 miliar yen, laba operasi 26 miliar yen, dan margin laba operasi 10,4%.
Dengan kata lain, pencapaian target laba operasi total 100 miliar yen tidak dapat hanya bergantung pada pertumbuhan bisnis robot.
Peningkatan profitabilitas Motion Control adalah inti dari rencana ini.
Di pasar robot industri, semakin keras persaingan volume, semakin besar risiko produsen terseret ke perang harga.
Pemain global seperti FANUC, ABB, KUKA, Kawasaki Heavy Industries, Nachi-Fujikoshi, serta produsen China bersaing di berbagai segmen pasar.
Di segmen robot kolaboratif atau Cobot, produsen spesialis dan pemain China juga semakin agresif menggunakan harga dan waktu pengiriman sebagai senjata utama.
Dalam lingkungan seperti ini, jika Yaskawa ingin menaikkan margin laba, menjual robot sebagai unit tunggal saja tidak cukup.
Perusahaan harus menggabungkan servo motor, controller, teknologi aplikasi, layanan purna jual, dan solusi sistem agar dapat masuk lebih dalam ke proses produksi pelanggan.
Ketika AI semakin banyak digunakan di pabrik, logika ini menjadi semakin kuat.
AI dapat mengenali kondisi lapangan dan mengambil keputusan. Namun, nilai akhir tetap dihasilkan oleh “gerakan nyata”.
Misalnya, pada sudut berapa benda kerja harus diambil, seberapa cepat harus dipindahkan, seberapa besar gaya untuk mengencangkan sekrup, dan di posisi mana gerakan harus berhenti.
Untuk melakukan semua itu secara stabil, diperlukan teknologi Motion Control yang presisi dan andal.
Inilah alasan Yaskawa menempatkan Physical AI sebagai tema penting.
Perusahaan ini bukan penjual model AI secara langsung. Yaskawa ingin menjadi perusahaan teknologi dasar yang mengubah keputusan AI menjadi gerakan nyata mesin di pabrik.
HC35: Cobot untuk pekerjaan berat di lantai produksi
Robot kolaboratif atau Cobot “MOTOMAN-HC35” yang mulai dijual Yaskawa pada 11 Mei menjadi contoh konkret arah tersebut.
Model ini memiliki kapasitas beban maksimum 35 kilogram dan jangkauan maksimum 2.030 milimeter. Kinerjanya meningkat signifikan dibandingkan model sebelumnya, “MOTOMAN-HC20DTP”, yang memiliki kapasitas beban 20 kilogram dan jangkauan 1.900 milimeter.
Aplikasi utamanya adalah pekerjaan penyusunan barang di atas palet atau palletizing, serta pekerjaan pengencangan sekrup.
Dalam pekerjaan palletizing, robot ini dapat memindahkan benda kerja yang lebih berat, mengangkat beberapa benda sekaligus, dan menumpuknya di posisi yang lebih tinggi.
Dalam pekerjaan pengencangan sekrup, robot ini dapat menangani torsi lebih dari 200Nm dalam berbagai postur gerakan.
Selama ini, Cobot dikenal kuat dalam aspek keselamatan dan kemudahan penggunaan. Namun, masih ada keterbatasan ketika harus menangani beban berat atau pekerjaan dengan beban tinggi.
HC35 merupakan upaya untuk melewati batasan tersebut dan masuk lebih jauh ke proses produksi nyata.
Dari sisi keselamatan dan pemasangan, produk ini juga ditingkatkan. Sensor torsi baru digunakan untuk mempercepat respons saat terjadi benturan.
Area pemasangan diperkecil dari diameter 380 milimeter menjadi 270 milimeter, sehingga lebih cocok untuk ruang produksi yang terbatas.
Selain itu, kabel aplikasi, termasuk kabel Ethernet yang mendukung Cat6A, dipasang secara standar di dalam lengan robot untuk mengurangi gangguan dengan perangkat eksternal.
Makna produk ini bukan hanya peningkatan spesifikasi.
Di banyak pabrik, termasuk di Indonesia dan kawasan ASEAN, masalah kekurangan tenaga kerja semakin terasa. Namun, tidak semua perusahaan mampu langsung membangun lini otomasi penuh dari awal.
Robot yang dapat ditambahkan ke proses yang sudah ada, bekerja berdampingan dengan manusia, serta menangani pekerjaan berat dan torsi tinggi, memiliki peluang lebih besar untuk masuk ke pabrik skala menengah dan kecil.
HC35 menunjukkan bahwa Cobot sedang bergerak dari “asisten untuk pekerjaan ringan” menuju “alat nyata untuk proses produksi dengan beban tinggi”.
China dan Asia: pertumbuhan makin selektif
Bagi Yaskawa, pasar China dan Asia tetap sangat penting.
Namun, melihat pasar China sebagai pasar yang “pulih secara menyeluruh” tidaklah tepat. Permintaan berbeda secara jelas menurut industri.
Pada tahun fiskal 2025, bisnis robot mendapat dorongan dari proyek-proyek besar di China dan Asia.
Sebaliknya, bisnis inverter mengalami penurunan penjualan pada sektor infrastruktur di China dan Asia.
Artinya, tidak semua industri di China tumbuh secara bersamaan.
Beberapa sektor seperti komponen elektronik, semikonduktor, mesin perkakas, dan otomasi industri umum masih memiliki permintaan. Sementara itu, sektor seperti infrastruktur masih menunjukkan kelemahan.
Bagi pelaku manufaktur di Indonesia, poin ini juga penting.
Pasar ASEAN, termasuk Indonesia, kemungkinan tidak akan tumbuh secara linear di semua industri. Investasi akan semakin selektif, misalnya di kendaraan listrik, komponen elektronik, logistik, makanan, alat kesehatan, serta pabrik yang ingin mengurangi ketergantungan pada tenaga kerja.
Di pasar robot yang semakin kompetitif dari sisi harga, mengandalkan hardware murah saja akan semakin sulit untuk mempertahankan laba.
Kompetisi berikutnya akan bergeser ke kemampuan menangani beban tinggi, kontrol yang aman, kemudahan integrasi dengan lini yang sudah ada, serta stabilitas operasi jangka panjang.
Di China, produsen lokal semakin kuat dalam servo, inverter, dan robot industri, terutama dari sisi harga dan kecepatan pengiriman.
Jika Yaskawa ingin mempertahankan margin laba di China dan Asia, perusahaan harus membedakan diri melalui presisi kontrol, keandalan, aplikasi beban tinggi, sistem perawatan, dan kemampuan menawarkan solusi pada level proses produksi.
Ini bukan hanya tantangan bagi perusahaan Jepang.
Bagi produsen di Indonesia, investasi otomasi ke depan tidak boleh hanya melihat harga unit mesin. Yang perlu dinilai adalah seberapa stabil perangkat tersebut bekerja, seberapa mudah terhubung dengan lini yang sudah ada, dan apakah benar-benar meningkatkan output seluruh proses produksi.
Risiko utama: ekspektasi datang sebelum laba nyata
Rencana baru Yaskawa menarik, tetapi tidak mudah diwujudkan.
Risiko pertama adalah ekspektasi terhadap Physical AI mungkin datang lebih cepat daripada pendapatan dan laba nyata.
AI Robotics dan Humanoid Robot mendapat perhatian besar. Namun, untuk masuk ke aplikasi produksi berskala besar dan menghasilkan laba yang jelas, masih dibutuhkan waktu.
Dalam jangka pendek, Yaskawa tetap akan dipengaruhi oleh fluktuasi di pasar inti yang sudah ada, seperti semikonduktor, komponen elektronik, mesin perkakas, otomotif, dan logistik.
Risiko kedua adalah margin laba bisnis robot.
Pada tahun fiskal 2025, bisnis robot mencatat pendapatan naik tetapi laba turun. Meski proyek besar dapat menaikkan penjualan, jika profitabilitas rendah, margin laba tetap sulit meningkat.
Untuk membuat margin laba operasi bisnis robot mencapai 10,4% pada tahun fiskal 2029, Yaskawa harus meningkatkan kualitas proyek, memperbaiki struktur produk, menambah pendapatan layanan, dan memperkuat kemampuan solusi.
Risiko ketiga adalah persaingan yang semakin keras di China dan Asia.
Jika perang harga semakin berat, perusahaan Jepang harus membedakan diri melalui performa, kualitas, keandalan, teknologi kontrol, dan sistem layanan.
Bagi Yaskawa, pasar China dan Asia tetap merupakan peluang besar. Namun, pasar ini juga dapat menekan margin laba.
Dari saham siklikal menuju valuasi baru
Kenaikan saham Yaskawa kali ini mencerminkan dua hal: ekspektasi terhadap pemulihan siklus industri, dan penilaian ulang terhadap cerita pertumbuhan jangka menengah hingga panjang perusahaan.
Pertanyaan utamanya adalah apakah Yaskawa dapat melampaui citra sebagai “produsen robot industri” dan memperluas peran menjadi perusahaan teknologi dasar Motion Control untuk pabrik era AI.
Ke depan, sektor manufaktur akan menghadapi berbagai tekanan secara bersamaan: kekurangan tenaga kerja, otomasi pekerjaan berat, produksi fleksibel, investasi semikonduktor dan data center, serta otomasi logistik.
Di area-area tersebut, AI saja tidak cukup untuk menciptakan nilai.
Tanpa motor, aktuator, controller, dan robot yang mampu mengubah keputusan AI menjadi gerakan nyata, AI tidak akan sepenuhnya menghasilkan output di pabrik.
Kekuatan Yaskawa berada pada titik penghubung ini.
Target laba operasi 100 miliar yen bukan sekadar angka keuangan. Target itu adalah ujian apakah Yaskawa dapat berubah dari perusahaan yang “membuat mesin bergerak” menjadi perusahaan yang “menopang pabrik era AI”.
Pertanyaan besarnya adalah sejauh mana tema besar Physical AI dapat dikonversi menjadi laba nyata.
Harga saham mulai mencerminkan ekspektasi tersebut.
Langkah berikutnya yang akan dilihat pasar adalah apakah Yaskawa mampu menggunakan robot untuk aplikasi produksi nyata seperti HC35 dan produk Motion Control dengan margin tinggi untuk mengubah ekspektasi pasar modal menjadi pesanan dan laba nyata.